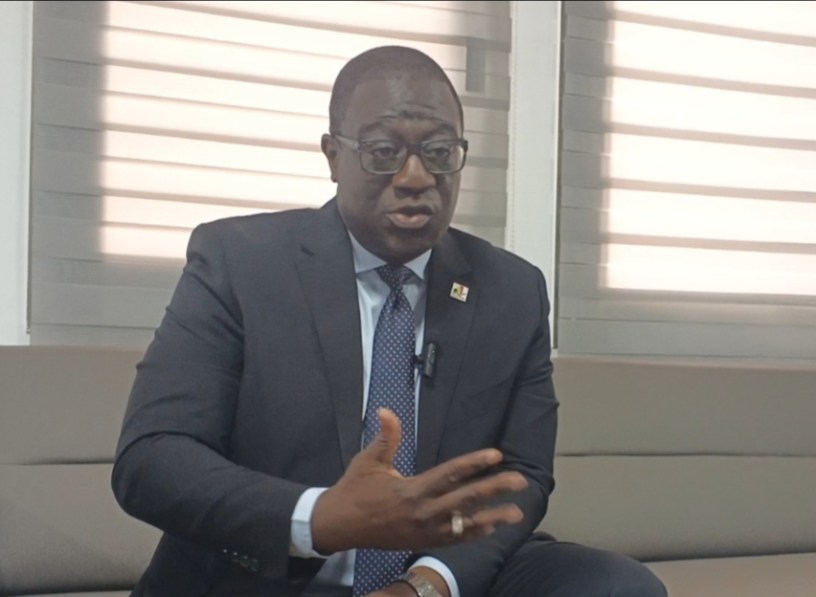
Le retrait des agréments de 22 intermédiaires d’assurance continue de susciter des interrogations sur les pratiques du secteur, la protection des assurés et les responsabilités des pouvoirs publics. Pour le directeur général des institutions financières nationales (DGIFN), Jean-Pierre Nonault, cette mesure intervient au terme d’un processus de contrôle et de relances auprès des structures concernées. Certaines ont manqué à leurs obligations réglementaires, en matière de reversement des primes aux compagnies d’assurance, et d’autres n’ont pas présenté les garanties nécessaires de présence et de conformité.
Dans cet entretien accordé au média en ligne Datsoue News, Jean-Pierre Nonault, justifie cette décision par la nécessité d’assainir le marché et de protéger les consommateurs. Il évoque les manquements constatés, les démarches à entreprendre par les assurés concernés et les réformes envisagées pour renforcer le contrôle du secteur
Datsoue News (DN) : Pourquoi les pouvoirs publics ont-ils décidé de retirer les agréments de 22 intermédiaires d’assurance ?
Jean-Pierre Nonault (JPN): Deux raisons simples justifient cette décision. La première concerne l’assainissement du marché et l’amélioration du climat des affaires dans le secteur des assurances. La deuxième est la protection des consommateurs, qui est l’une de mes principales missions en appui au ministre des Finances, du budget et du portefeuille public.
Les intermédiaires d’assurance jouent un rôle important. Ils constituent le lien entre les clients et les compagnies d’assurance. Ils collectent les primes pour le compte des assureurs et apportent des services supplémentaires, surtout dans le suivi et le traitement des dossiers.
Il faut distinguer les agents généraux, qui travaillent principalement pour un assureur, des courtiers qui peuvent intervenir auprès de plusieurs compagnies. Nous soutenons ce métier parce qu’il facilite l’accès aux assurances et contribue à la qualité du service.
Cependant, cette activité est encadrée par une réglementation communautaire, à savoir la Conférence interafricaine des marchés d’assurances (CIMA), ainsi que par la réglementation nationale. Notre rôle est de veiller au respect de ces dispositions et à la stabilité du secteur.
DN : Quels manquements ont été constatés chez les structures sanctionnées ?
JPN : Les 22 structures concernées présentaient des défaillances au regard de la réglementation. Ces sociétés avaient de problèmes de présence physique, de défaut de conformité ou de rétention de primes. Lorsqu’un client verse une prime à un intermédiaire, cet argent doit être reversé à l’assureur selon les règles applicables. Or, nous constatons parfois des écarts entre les sommes collectées et celles qui doivent être reversées.
Dans d’autres cas, certaines structures sont introuvables. Elles ne disposent pas d’une présence identifiable permettant aux autorités d’assurer un contrôle efficace. Comme on dit au Congo, Ce sont des sociétés qui sont dans le sac. Cette situation expose les clients à des difficultés lorsqu’ils souhaitent faire valoir leurs droits.
Nous ne prenons pas de telles décisions sans procédure préalable. Des contrôles ont été effectués, des relances ont été adressées et les démarches de suivi ont été engagées sur une période qui ne se limite pas à l’année en cours. Nous sommes même allés au-delà de certaines étapes prévues par les procédures de contrôle de la CIMA.
Lorsque les manquements persistent, nous devons prendre nos responsabilités. Le retrait d’agrément constitue alors une mesure destinée à protéger les assurés et à préserver la crédibilité des professionnels qui exercent correctement leur activité.
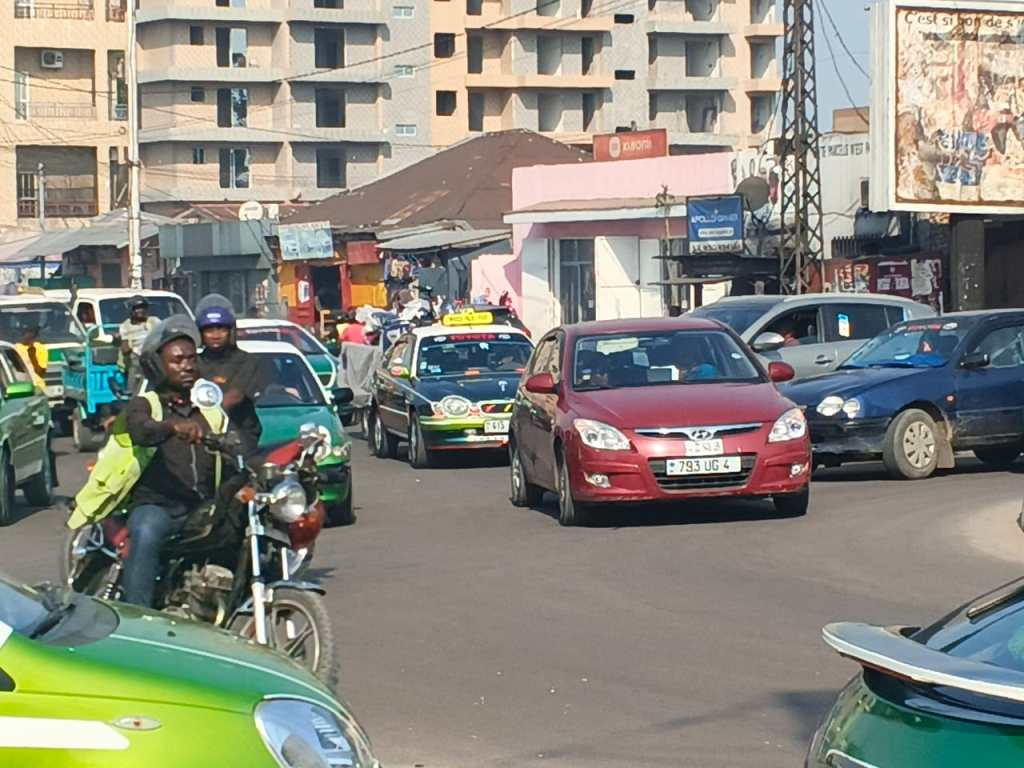
La circulation dans les artères de Brazzaville.
DN : Le retrait d’agrément des intermédiaires entraîne-t-il automatiquement celui de leurs dirigeants ?
JPN : L’agrément d’une personne morale est lié à celui de la personne physique qui la dirige. Il existe donc un lien entre l’autorisation accordée à la structure et celle de son responsable.
Il faut également comprendre que les sanctions sont graduées. Elles peuvent aller de la mise en garde au blâme, puis à la suspension et, dans les cas les plus graves, au retrait d’agrément. Toutefois, il n’est pas nécessaire de franchir systématiquement toutes ces étapes lorsqu’un manquement majeur est constaté.
Dans le cas présent, nous sommes arrivés au stade du retrait d’agrément pour les structures concernées. Il s’agit d’une décision qui repose sur les dossiers de contrôle et sur les dispositions réglementaires applicables.
DN : Quelles sont les conséquences pour les clients qui ont déjà souscrit une assurance auprès de ces intermédiaires ?
JPN : Les clients sont les premières victimes. Ils peuvent effectivement se retrouver en difficulté, lorsqu’une prime a été encaissée sans être reversée à l’assureur ou lorsqu’un dossier n’a pas été correctement traité, surtout dans le cas des contrats de gré à gré.
Il faut cependant rappeler qu’un courtier est un intermédiaire. Il ne porte pas lui-même le risque assuré. Le contrat d’assurance relève de la relation entre le souscripteur et la compagnie d’assurance, sous réserve des conditions dans lesquelles il a été conclu et enregistré.
La première démarche pour un assuré consistera à contacter directement la compagnie mentionnée sur son document d’assurance. Il doit lui demander de vérifier si son contrat est valable, si son dossier a bien été enregistré et si les garanties sont effectivement en vigueur.
Dans certaines situations, une reprise de portefeuille peut permettre de préserver la continuité de la relation avec les assurés. Si le contrat n’a pas été valablement enregistré, le client devra examiner les solutions possibles avec la compagnie concernée.
Je préfère être honnête. À ce stade, il n’existe pas de fonds de garantie spécifique permettant à l’État d’indemniser automatiquement les victimes de toutes les escroqueries liées à l’assurance. L’État assure la supervision et le contrôle du secteur, mais il ne se substitue pas systématiquement aux parties dans leurs relations contractuelles.
Selon les circonstances, certains litiges peuvent nécessiter une démarche judiciaire. Mais, plus la situation est chaotique, plus l’Etat se verra dans l’obligation d’intervenir.
DN : L’État n’a-t-il pas failli à sa mission de contrôle en laissant ces structures exercer leurs activités ?
JPN : Je ne parlerais pas de défaillance de l’État. Il a fait preuve de clémence. Mais , c’est à force d’avoir des mesures de clémence qu’on finit par être laxiste. Il faut comprendre que les contrôles demandent énormément de trésorerie, d’où la digitalisation. Or, un contrôle périodique ne permet pas de détecter immédiatement toutes les irrégularités.
Il faut aussi tenir compte des moyens dont disposent les autorités devant des entreprises qui peuvent avoir des organisations et des systèmes de gestion sophistiqués. Cependant, cette difficulté ne signifie pas que nous renonçons à notre mission. Au contraire, nous devons renforcer nos capacités pour mieux suivre les activités du secteur et protéger les congolais.
Je profite donc de cet entretien pour souligner la nécessité d’augmenter le budget de notre direction générale, notamment en matière de formation des cadres, d’outils informatiques et de capacités de régulation.
DN : Quelles mesures les assurés doivent-ils prendre pour éviter de tomber dans les mêmes difficultés ?
JPN : La première recommandation est de ne pas s’adresser à n’importe quel intermédiaire pour souscrire une assurance. Les citoyens doivent vérifier que le courtier dispose d’un agrément valide. Ils peuvent consulter les listes des courtiers mises à jour et publiées par la DGIFN sur son site.
Il est également important de vérifier l’existence réelle du bureau, de demander les documents nécessaires et de s’assurer que le contrat a bien été établi auprès d’une compagnie autorisée. En cas de doute, le client doit contacter directement l’assureur pour confirmer la validité de son contrat. Il ne faut pas attendre la survenue d’un sinistre pour découvrir que sa situation n’est pas en règle.
DN : La digitalisation peut-elle permettre de prévenir de nouvelles irrégularités ?
JPN : Oui. Sous l’impulsion du ministre des Finances, du Budget et du Portefeuille public, Christian Yoka, la digitalisation du secteur des assurances fait partie des chantiers envisagés. Aujourd’hui, les compagnies disposent de leurs propres systèmes d’information. Nous devons développer des outils qui permettent à l’administration d’assurer un suivi plus régulier ou au quotidien de l’activité des assurances.
Cette évolution facilitera la vérification des certificats d’assurance, améliorer la traçabilité des opérations et permettre de détecter plus rapidement certaines anomalies.
Nous souhaitons ainsi mettre en place un registre national des établissements financiers et de disposer d’un logiciel plus performant pour assurer le suivi des différents segments du secteur financier, à savoir les banques, les micro finances, les établissements de paiement, les assurances et autres institutions relevant de notre champ de compétence.
DN : Quel message adressez-vous aux intermédiaires qui continuent d’exercer sans agrément ou en marge de la réglementation ?
JPN : Notre message éclair. Toute personne qui exerce une activité de courtage en dehors du cadre légal s’expose aux sanctions prévues par la réglementation. Il n’y a aucun intérêt à travailler dans l’ombre lorsque l’on peut créer une entreprise et exercer légalement au Congo.
Le marché des assurances reste actif. De nouveaux agréments sont régulièrement accordés à des professionnels qui souhaitent s’y installer. Il n’est donc pas question d’empêcher les entrepreneurs d’exercer, mais de veiller à ce que leurs activités soient conduites dans le respect des règles.
Nous continuerons à délivrer des agréments aux structures qui remplissent les conditions requises et à retirer ceux des opérateurs qui ne respectent pas leurs obligations.
Ainsi, les retraits d’agrément et la délivrance de nouvelles autorisations font partie de la vie d’un secteur réglementé. Notre responsabilité est de veiller à ce que cette dynamique profite aux consommateurs et aux professionnels sérieux.
La digitalisation, le renforcement des moyens de contrôle et la création d’un registre national des établissements financiers sont parmi les pistes avancées pour améliorer la surveillance du secteur des assurances. Pour les assurés déjà concernés par les défaillances d’un intermédiaire, la priorité reste toutefois de faire vérifier leur contrat auprès de l’assureur et d’examiner les recours disponibles selon leur situation.
Propos recueillis par Orland Alain M’BADINGA.

